
Valorisation d’Entreprise : Évaluer une Société Comme un Consultant Financier
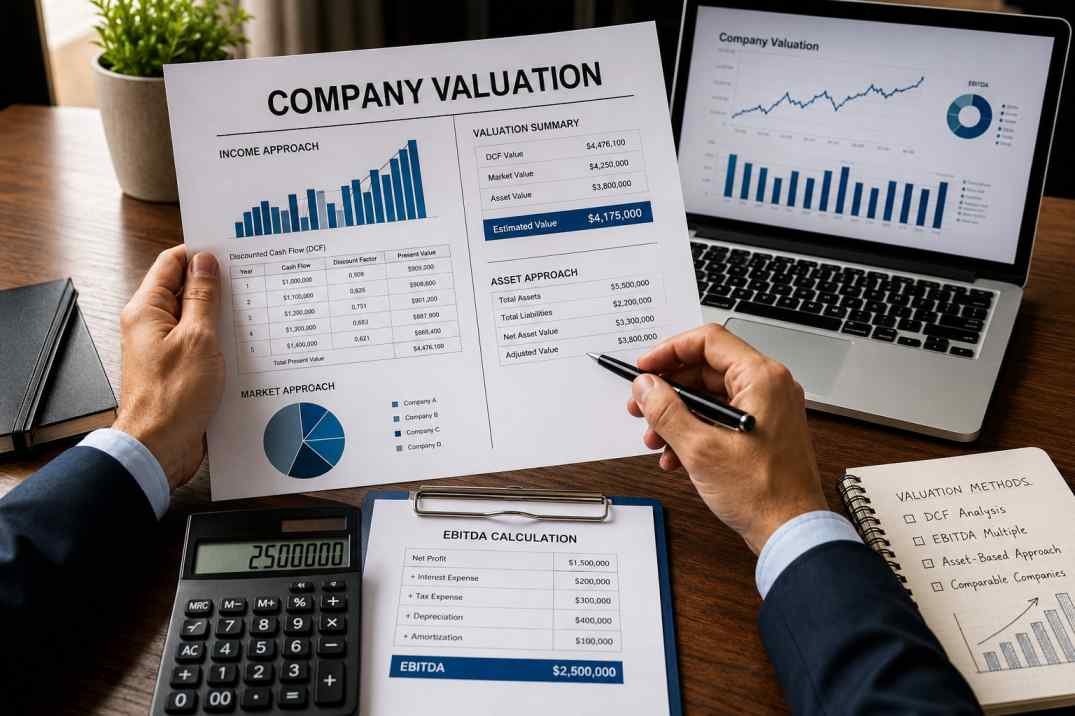
La valorisation d’entreprise constitue une démarche indispensable pour les investisseurs, dirigeants, directeurs financiers et consultants en stratégie. En effet, que vous prépariez une fusion-acquisition, une levée de fonds, un rachat ou une cession stratégique, connaître la valeur de marché réelle de votre société vous permet de prendre des décisions financières éclairées.
Chez Consultant4Companies, nous aidons les entreprises internationales à déterminer leur juste valeur de marché grâce à des analyses financières rigoureuses, la modélisation de l’EBITDA, la méthode des flux de trésorerie actualisés (DCF) et le benchmarking sectoriel.
Ainsi, plutôt que de se fier à des hypothèses approximatives, une valorisation d’entreprise professionnelle combine les données comptables, les conditions de marché, les ratios de rentabilité et le potentiel de croissance pour établir un cadre d’évaluation précis.
1. Les principales méthodes de valorisation d’entreprise
Il existe plusieurs approches financières appliquées dans le cadre d’une valorisation d’entreprise. De ce fait, chaque méthode répond à des besoins spécifiques selon le secteur et le contexte de la transaction :
- L’Actualisation des Flux de Trésorerie (DCF) : Évalue la valeur présente des cash-flows futurs corrigés par un taux d’actualisation.
- La Méthode des Multiples d’EBITDA : Compare la société aux ratios de valorisation retenus dans son secteur d’activité.
- La Valorisation Patrimoniale : Calcule la valeur de l’actif net réévalué en déduisant les dettes de l’actif total.
- La Méthode du Multiple de Chiffre d’Affaires : Très fréquente pour l’évaluation des startups et sociétés SaaS.
- L’Analyse des Comparables : Étudie la valorisation de sociétés cotées ou d’opérations M&A similaires.
Pour approfondir la gestion de votre structure financière, consultez notre article :
Stratégie Financière CapEx vs OpEx.
Pour le suivi et le contrôle des flux de liquidités, découvrez nos :
solutions de gestion de trésorerie.
2. Explication de la formule de valorisation par l’EBITDA
Le modèle par le multiple d’EBITDA (Excédent Brut d’Exploitation) reste l’une des techniques les plus utilisées lors d’une valorisation d’entreprise, car il neutralise la structure de financement et les choix comptables pour isoler la rentabilité opérationnelle purifiée.
A. Formule de l’EBITDA
EBITDA = Chiffre d’Affaires – Charges Opérationnelles
B. Formule de la Valeur d’Entreprise
Valeur d’Entreprise = EBITDA × Multiple Sectoriel
Pour en savoir plus sur la gestion d’actifs spécifiques, consultez nos :
services de gestion immobilière d’entreprise.
3. Exemple concret : Valorisation par le multiple d’EBITDA
Prenons le cas d’une société de conseil générant 5 000 000 € de chiffre d’affaires annuel avec 3 800 000 € de charges opérationnelles.
| Agrégat Financier | Montant (€) |
|---|---|
| Chiffre d’Affaires Annuel | 5 000 000 € |
| Charges Opérationnelles | 3 800 000 € |
| EBITDA | 1 200 000 € |
| Multiple Sectoriel Appliqué | 6x |
| Valeur Estimée de l’Entreprise | 7 200 000 € |
L’Analyse du Consultant : Améliorer les marges d’EBITDA par l’optimisation opérationnelle démultiplie la valeur d’entreprise. De fait, une hausse de 10 % de la rentabilité peut ajouter des centaines de milliers d’euros à la valorisation finale selon le multiple du secteur.
Pour évaluer vos processus avant une transaction, découvrez nos :
techniques d’analyse d’affaires et d’entreprise.
4. La valorisation par les flux de trésorerie actualisés (DCF)
Les fonds de private equity et investisseurs institutionnels privilégient souvent le modèle DCF pour mesurer la rentabilité future d’une cible.
Formule DCF (Discounted Cash Flow)
DCF = Flux de Trésorerie Futur / (1 + Taux d’Actualisation)^Années
Exemple d’application :
- Flux de trésorerie annuel projeté : 500 000 €
- Taux d’actualisation (WACC) : 10 %
- Horizon de projection : 5 ans
Le calcul de la valeur présente permet de déterminer ce que valent aujourd’hui les bénéfices de demain. Cette méthode s’avère particulièrement adaptée aux entreprises à forte croissance et aux projets d’investissement internationaux.
Rappel technique : Le symbole ^ indique une puissance (exposant). En finance, il permet de calculer le taux d’actualisation composé sur plusieurs exercices. Ainsi, (1 + Taux)^Années exprime la capitalisation de l’actualisation dans le temps.
En somme, le modèle DCF répond à cette question fondamentale : « Combien vaut aujourd’hui le cash généré demain ? »
Dans une valorisation d’entreprise professionnelle :
- Un taux d’actualisation élevé réduit la valorisation finale.
- Un horizon de projection long diminue la valeur présente des derniers flux.
- Des flux de trésorerie prévisibles et récurrents augmentent fortement la valeur globale.
C’est pourquoi les sociétés disposant d’abonnements ou de contrats récurrents obtiennent des primes de valorisation significatives.
Si la valorisation s’inscrit dans un plan stratégique global, consultez notre guide sur le :
pilotage de la stratégie d’entreprise.
5. Quels sont les principaux leviers de valorisation d’entreprise ?
Une valorisation d’entreprise optimale repose sur plusieurs facteurs d’attractivité stratégiques :
- Des modèles économiques générant des revenus récurrents
- Des marges d’EBITDA solides et supérieures à la moyenne du secteur
- Un niveau d’endettement maîtrisé et un BFR assaini
- Une forte capacité de montée en charge (scalabilité)
- Une diversification géographique de la clientèle
- Des contrats commerciaux sécurisés à long terme
- Un portefeuille de propriété intellectuelle protégé
- Une structure de coûts rationalisée
Si la société fait face à une structure financière déséquilibrée, la valorisation doit intégrer nos :
stratégies de restructuration financière.
6. Comment réaliser une valorisation d’entreprise étape par étape
Conduire une valorisation d’entreprise devient limpide dès lors que l’on suit une démarche structurée. Ainsi, les experts financiers et acquéreurs analysent généralement l’entreprise à travers cinq phases méthodologiques.
Chez Consultant4Companies, nous simplifions l’évaluation en évaluant la qualité du chiffre d’affaires, la rentabilité réelle, les actifs bilanciels et le potentiel de croissance.
Étape 1 : Calculer le chiffre d’affaires annuel
Commencez par consolider l’ensemble des ventes annuelles de l’exercice.
Chiffre d’Affaires Total = Ventes Produits + Revenus Récurrents
- Ventes de produits
- Contrats de prestations de services
- Abonnements et récurrences
- Revenus locatifs
- Redevances de licences
Exemple : Un cabinet de conseil réalise :
- Missions d’accompagnement = 800 000 €
- Abonnements mensuels = 400 000 €
- Sessions de formation = 300 000 €
Chiffre d’Affaires Total = 1 500 000 €
Étape 2 : Déterminer l’EBITDA
L’EBITDA mesure la performance d’exploitation indépendamment de la politique fiscale et du financement.
EBITDA = Chiffre d’Affaires – Charges Opérationnelles
Les charges d’exploitation comprennent notamment :
- La masse salariale et charges sociales
- Les loyers immobiliers
- Les frais marketing et commerciaux
- Les outils informatiques et logiciels
- Les consommables et services extérieurs
- Les frais administratifs et généraux
Exemple :
- Chiffre d’Affaires Total = 1 500 000 €
- Total des Charges = 1 000 000 €
EBITDA = 500 000 €
Étape 3 : Identifier le multiple sectoriel
Chaque secteur économique possède une fourchette de multiples observée sur le marché :
| Secteur d’Activité | Multiple EBITDA Moyen |
|---|---|
| Conseil et Services B2B | 4x – 7x |
| Hôtellerie et Tourisme | 6x – 12x |
| Édition de Logiciels / SaaS | 8x – 20x |
| Services Immobiliers | 5x – 9x |
Plus le modèle d’affaires présente de prévisibilité, plus le multiple appliqué par les investisseurs sera élevé.
Étape 4 : Calculer la valeur d’entreprise
Valeur d’Entreprise = EBITDA × Multiple Sectoriel
Exemple :
- EBITDA = 500 000 €
- Multiple retenu = 6x
Valeur Estimée de l’Entreprise = 3 000 000 €
Étape 5 : Ajuster selon la dette et l’injection de capital
Lors d’une augmentation de capital, les fonds levés modifient la valeur post-money et la répartition de l’actionnariat.
Valorisation Post-Money = Valorisation Pre-Money + Capital Injecté
Exemple :
- Valeur de l’Entreprise (Pre-Money) = 3 000 000 €
- Injection d’un Investisseur = 1 000 000 €
Valorisation Post-Money = 4 000 000 €
Si l’investisseur apporte 1 M€ sur une valeur post-money de 4 M€ :
Part de l’Investisseur = 1 M€ / 4 M€ = 25 %
Le fondateur conserve ainsi 75 % du capital social.
Définitions à retenir :
- Pre-Money : La valeur attribuée à l’entreprise avant l’entrée d’un nouvel investisseur.
- Post-Money : La valeur globale de l’entreprise après la réalisation de l’augmentation de capital.
Pour approfondir la préparation d’un dossier d’évaluation, lisez notre guide :
Comment calculer la valeur d’une entreprise.
7. Exemple d’injection de capital dans une startup hôtelière
Considérons une jeune entreprise du secteur hôtelier cherchant des fonds pour accélérer son développement.
| Composante Financière | Valeur (€) |
|---|---|
| Chiffre d’Affaires Annuel | 2 500 000 € |
| EBITDA | 700 000 € |
| Multiple Sectoriel Appliqué | 7x |
| Valorisation Pre-Money | 4 900 000 € |
| Injection par l’Investisseur | 2 100 000 € |
| Valorisation Post-Money | 7 000 000 € |
L’Analyse du Consultant Financier : Une levée de fonds n’apporte pas uniquement de la liquidité. En réalité, elle débloque des capacités d’extension, accélère la conquête de marchés et augmente l’EBITDA futur. Les acquéreurs évaluent toujours la rentabilité immédiate au regard de la capacité de croissance future.
Pour les groupes hôteliers, vous pouvez comparer votre modèle avec notre offre de :
conseil en management et gestion hôtelière.
Besoin d’une Valorisation d’Entreprise Professionnelle ?
Chez Consultant4Companies, nous réalisons des missions de valorisation d’entreprise rigoureuses pour les dirigeants, investisseurs, groupes immobiliers, acteurs de l’hôtellerie et sociétés internationales. Nos consultants financiers combinent modélisation d’EBITDA, analyse DCF et audits d’exploitation pour révéler la juste valeur de votre organisation.